해상수출 업무를 하다 보면 FCA, FOB라는 조건을 정말 자주 접하게 됩니다. FOB Ningbo, 요즘 닝보항이 매우 붐비다고 하던데요… FOB Busan 이런 것들은 보면 왜 그런가 싶죠…저도 수출 업무를 처음 접했을 때는 자연스럽게 “배로 보내니까 FOB겠지”라고 생각했던 적이 많았습니다. 실제로 고객의 PO나 견적서를 보면 FOB Busan, FOB Incheon처럼 적혀 있는 경우도 많아서 해상운송과 FOB를 거의 같은 개념처럼 받아들이기 쉽습니다.
그런데 컨테이너 수출을 몇 번 진행하다 보면 조금 이상한 점이 생깁니다. 우리가 실제로 제품을 선박에 직접 올려주는 것이 아니라 공장에서 컨테이너를 준비하고, 트럭으로 항구까지 보내고, CY(Container Yard)에 반입한 뒤에는 선사나 터미널이 화물을 관리하기 때문입니다. 이럴 때 한 번 생각해볼 필요가 있습니다.
“실제로 화물을 운송인에게 넘긴 시점은 이미 끝났는데, 왜 위험 이전은 선박에 올라갈 때까지 기다려야 하지?”
이 부분 때문에 컨테이너 수출에서는 FOB만 습관적으로 사용하기보다 FCA가 실제 거래 구조에 더 잘 맞는지 검토해볼 필요가 있습니다.
FCA는 무엇인가?
FCA(Free Carrier)는 판매자가 구매자가 지정한 운송인에게 제품을 인도하는 조건입니다. 예를 들어 다음과 같이 계약했다고 가정해보겠습니다.
FCA Seller’s Factory, Incheon, Korea – Incoterms 2020
이 경우 판매자 공장에서 구매자가 지정한 트럭이나 운송인에게 화물을 인도하는 구조가 될 수 있습니다. 반대로 다음과 같이 지정할 수도 있습니다.
FCA Busan Container Terminal, Korea – Incoterms 2020
이 경우에는 판매자가 부산의 약정된 터미널까지 화물을 운송하고, 그곳에서 운송인에게 인도하는 구조가 됩니다. 여기서 중요한 것은 FCA 뒤에 어느 장소가 지정되어 있느냐입니다. 같은 FCA라도 판매자 공장인지, 포워더 창고인지, 부산 CY인지에 따라 판매자가 부담해야 하는 국내운송 범위가 달라질 수 있기 때문입니다.
FCA에서는 수출통관은 판매자가 한다
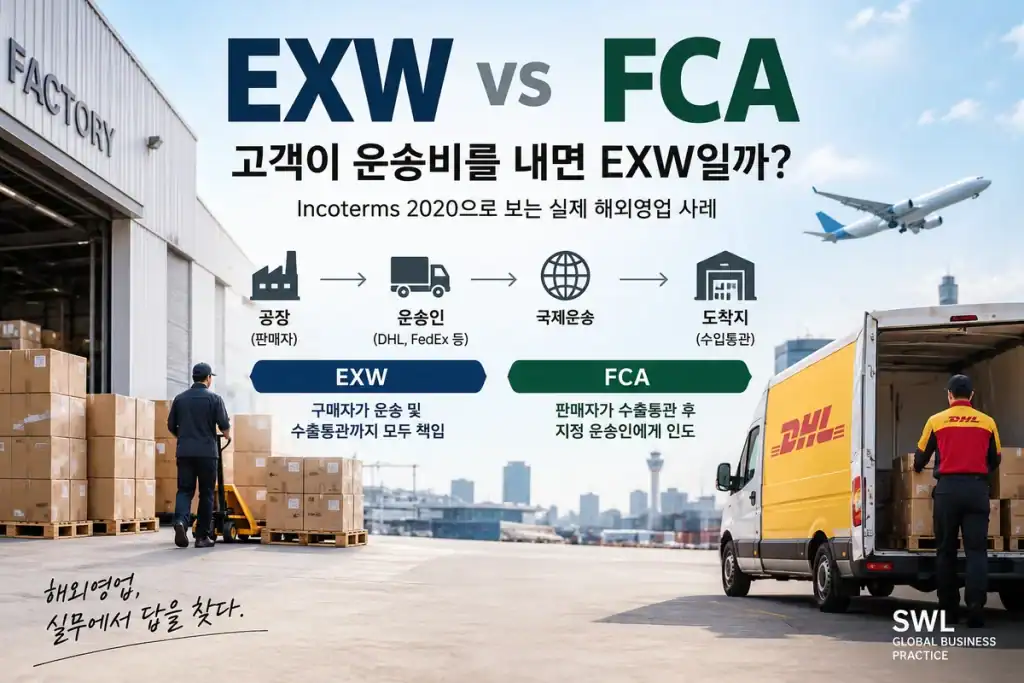
FCA에서는 판매자가 수출통관을 담당합니다. 이 부분이 EXW와 가장 쉽게 구분되는 부분이기도 합니다. 예를 들어 고객이 자신의 포워더를 지정하고 해상운임도 고객이 부담하더라도, 한국에서 수출신고를 판매자가 처리하고 약정된 장소에서 고객이 지정한 운송인에게 화물을 넘긴다면 FCA 구조가 더 자연스러울 수 있습니다. 그래서 고객이 운임을 부담한다고 해서 반드시 EXW라고 생각할 필요는 없습니다.
FOB는 무엇이 다른가?
FOB(Free On Board)는 해상 및 내수로 운송에서 사용하는 조건입니다. 예를 들어,
FOB Busan Port, Korea – Incoterms 2020
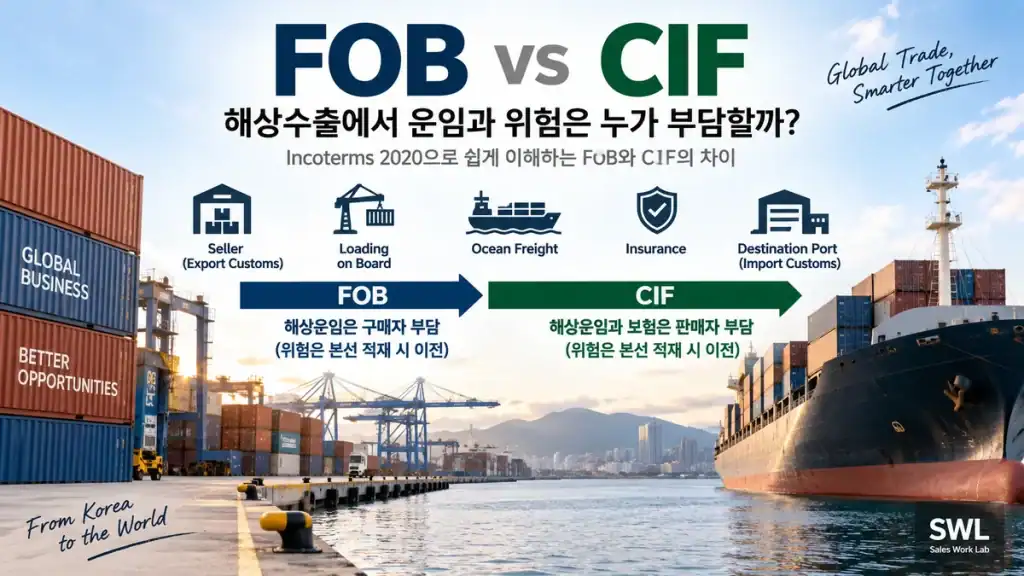
라고 계약했다면 판매자는 제품을 부산항에서 구매자가 지정한 선박에 적재하는 시점까지 책임을 부담합니다. 즉, 화물이 실제로 선박에 적재되어야 FOB에서 판매자의 인도 의무가 완료됩니다. 그 이후의 해상운송은 일반적으로 구매자가 준비하고 부담합니다.
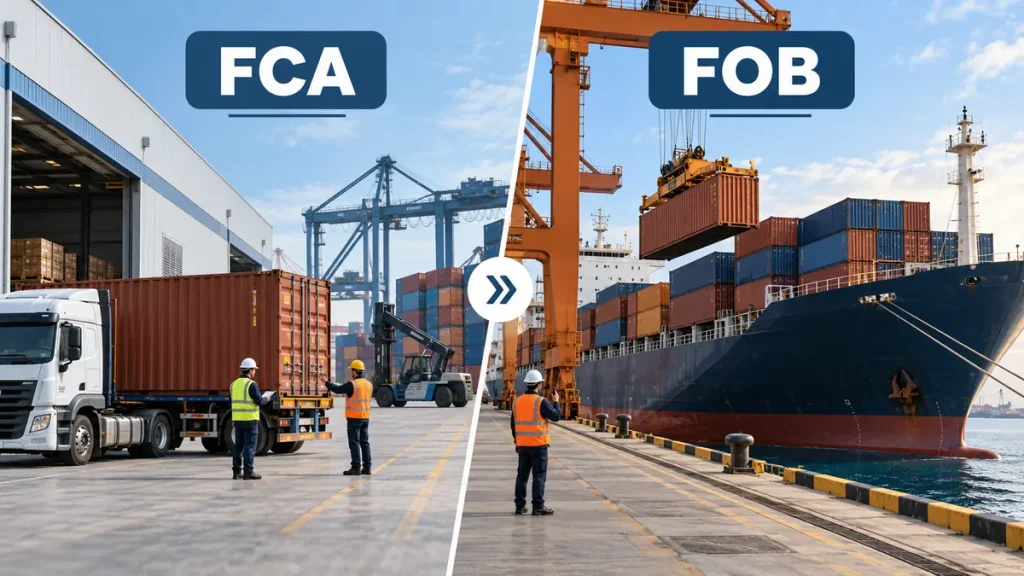
FCA와 FOB의 가장 큰 차이는 위험 이전 시점이다
| 구분 | FCA | FOB |
|---|---|---|
| 사용 가능한 운송 | 항공·해상·육상·복합운송 | 해상·내수로 운송 |
| 수출통관 | 판매자 | 판매자 |
| 국제운송 계약 | 일반적으로 구매자 | 일반적으로 구매자 |
| 위험 이전 | 지정 장소에서 운송인에게 인도 시 | 선박에 본선 적재 시 |
| 컨테이너 운송 | 실제 인도구조와 잘 맞는 경우가 많음 | 본선 적재 전 운송인에게 먼저 인도되는 경우 확인 필요 |
실제 수출에서는 국내 트럭비도 생각해야 한다
Incoterms를 처음 배울 때는 보통 국제 해상운임만 생각하게 됩니다. 하지만 실제 견적을 받아보면 해상운임 외에도 생각보다 많은 비용이 붙습니다. 예를 들어 한국 공장에서 부산항을 통해 컨테이너를 수출한다고 가정해보겠습니다. 출하 과정은 대략 다음과 같이 진행될 수 있습니다.
공장 → 국내 트럭 운송 → 컨테이너 작업 → CY 반입 → 터미널 → 선박 적재 → 해상운송 → 목적항
여기서 판매자가 어디까지 부담하느냐가 FCA와 FOB에 따라 달라질 수 있습니다.
FCA Seller’s Factory라면
예를 들어 조건이
FCA Seller’s Factory, Korea
라고 되어 있다면 판매자의 인도 장소는 판매자 공장입니다. 이 경우 약정된 조건에 따라 구매자가 지정한 운송인이 공장으로 와서 화물을 인수하고, 이후 국내 트럭 운송이나 항구까지의 운송을 구매자 측이 준비하는 구조가 될 수 있습니다. 즉, FCA라고 해서 판매자가 무조건 부산항까지 국내 트럭비를 부담하는 것은 아닙니다. FCA 뒤에 적힌 지정 장소가 중요합니다.
FCA Busan Terminal이라면
반대로
FCA Busan Container Terminal, Korea
처럼 지정했다면 이야기가 달라집니다. 판매자는 약정된 부산 터미널까지 화물을 가져가서 운송인에게 인도해야 하므로 일반적으로 그 지점까지 발생하는 국내 운송비를 판매자 측에서 고려해야 합니다.
예를 들어 다음과 같은 비용이 견적에 들어갈 수 있습니다.
- 공장에서 부산항까지 국내 트럭 운송비
- 컨테이너 운송 또는 상·하차 관련 비용
- 포워더 Origin Handling Charge
- 수출통관 비용
- 지정 인도 장소까지 필요한 기타 비용
결국 FCA의 핵심은 세 글자가 아니라 “FCA 어디까지인가?”입니다.
FOB에서는 판매자가 항구까지 어떤 비용을 부담할까?
FOB의 경우 판매자는 물품이 선박에 적재될 때까지 책임을 부담합니다. 따라서 일반적인 거래라면 공장에서 선적항까지 화물을 이동시키는 비용과 수출통관, 그리고 본선 적재까지 필요한 비용을 판매가격에 고려해야 합니다.
예를 들어 한국 공장에서 부산항으로 컨테이너를 보내는 경우 판매자 측에서 다음과 같은 비용이 발생할 수 있습니다.
- 공장 → 부산항 국내 트럭 운송비
- 수출통관 비용
- CY 또는 터미널 관련 비용
- THC(Terminal Handling Charge)
- Document Fee
- Seal Fee
- VGM 관련 비용
- 포워더 Handling Charge
- 본선 적재까지 필요한 기타 Origin Local Charge
실제 포워더 견적서를 받아보면 Ocean Freight만 한 줄 있는 것이 아니라 Origin Charge가 여러 줄 붙어 있는 것을 볼 수 있습니다. 처음에는
“FOB니까 해상운임은 고객이 내는데 왜 우리에게 이렇게 비용이 많이 나오지?”
라고 생각할 수도 있습니다. 하지만 FOB에서 구매자가 부담하는 주된 국제 해상운임과 판매자가 본선 적재 전까지 부담해야 하는 비용은 구분해서 봐야 합니다.
다만 THC나 Local Charge는 실제 청구방식을 확인해야 한다
여기서 주의할 부분도 있습니다. THC나 Documentation Fee 같은 Origin Local Charge가 실제로 어느 쪽에 청구되는지는 포워더, 선사, 운송계약 구조에 따라 다르게 보일 수 있습니다. 예를 들어 Incoterms상 판매자가 부담해야 할 구간에서 발생한 비용이라 하더라도 선사의 계약구조상 구매자 측 포워더가 먼저 청구받고 이후 정산하는 경우도 있을 수 있습니다. 반대로 우리가 예상하지 못한 Local Charge가 판매자에게 청구되는 경우도 있습니다. 그래서 FOB 견적을 낼 때는 단순히
제품가격 + 국내 트럭비
정도로만 계산하기보다 포워더에게
“FOB Busan 기준으로 Seller가 부담해야 하는 Origin Local Charge 전체를 알려주세요.”
라고 요청해서 확인하는 것이 실무적으로 안전합니다.
그럼 해상운임은 누가 내는가?
FCA에서는
FCA에서는 일반적으로 구매자가 주 운송(Main Carriage)을 계약합니다. 예를 들어 한국에서 미국으로 수출한다면 한국에서 미국까지의 Ocean Freight는 구매자가 부담하는 구조가 일반적입니다. 판매자는 약정된 FCA 인도장소까지 발생하는 비용을 부담합니다.
FOB에서는
FOB 역시 일반적으로 구매자가 선박이나 포워더를 지정하고 해상운임을 부담합니다. 판매자는 본선에 제품이 적재될 때까지 발생하는 비용과 위험을 부담합니다. 따라서 아주 단순하게 생각하면 다음과 같습니다.
FCA → 지정 운송인에게 넘기는 곳까지 판매자 비용
FOB → 제품을 선박에 올리는 곳까지 판매자 비용
그 이후 해상운임 → 일반적으로 구매자 부담
컨테이너 수출에서 FOB가 조금 애매해지는 이유
이론적으로 FOB는 이해하기 어렵지 않습니다. 제품이 선박에 올라가면 위험이 구매자에게 넘어갑니다. 문제는 실제 컨테이너 수출 프로세스입니다. 컨테이너 화물을 우리가 직접 선박 옆까지 가져가서 선장에게 넘기는 것이 아닙니다. 보통은 공장에서 컨테이너 작업을 하고 트럭으로 항구에 보내서 CY에 반입합니다. 그 순간부터 실제 화물은 터미널이나 운송인의 관리 아래에 들어갑니다. 하지만 FOB 조건이라면 Incoterms상 위험 이전 시점은 아직 아닙니다. 컨테이너가 선박에 실제로 적재될 때까지 판매자에게 위험이 남아 있기 때문입니다.
예를 들어 이런 상황을 생각해볼 수 있다
금요일 오전에 컨테이너를 부산항 CY에 반입했다고 가정해보겠습니다. 실제 선적은 토요일 밤입니다. 판매자는 금요일 오전에 이미 화물을 터미널에 넘겼고 그 이후에는 컨테이너를 직접 관리하기 어렵습니다. 그런데 FOB 기준 위험 이전은 토요일 밤 선박에 적재될 때 발생합니다. 즉, 실제 화물 인도와 위험 이전 사이에 시간 차이가 생깁니다. 이 때문에 컨테이너 화물에서는 FCA가 실제 물류 흐름과 더 잘 맞는 경우가 있습니다.
그렇다면 FOB를 쓰면 안 되는 것일까?
그렇지는 않습니다. FOB는 지금도 전 세계 무역에서 매우 많이 사용되는 조건입니다. 특히 판매자가 실제로 본선 적재 시점까지 화물을 관리하는 일반화물이나 벌크화물에서는 FOB가 자연스럽습니다. 또한 오랫동안 FOB로 거래해온 고객과 공급업체라면 서로의 비용부담 방식과 포워더 프로세스가 이미 정착되어 있는 경우도 많습니다. 따라서 무조건
“컨테이너니까 FOB는 틀렸다.”
라고 볼 필요는 없습니다. 중요한 것은 습관적으로 FOB를 선택하기 전에 실제 화물을 어디에서 누구에게 넘기는지 확인하는 것입니다.
실무에서는 Incoterms보다 포워더 견적서를 같이 보는 것이 좋다
수출업무를 하다 보면 Incoterms만 보고 비용을 정확하게 예상하기 어려운 경우가 있습니다. 그래서 저는 실제 견적 단계에서는 포워더 견적서를 같이 보는 것이 중요하다고 생각합니다.
예를 들어 FOB Busan 조건이라면 포워더에게 다음 항목을 확인할 수 있습니다.
- 공장 픽업 트럭비
- Container Trucking Charge
- THC
- Document Fee
- Customs Clearance Fee
- VGM Fee
- Seal Charge
- CFS Charge가 있는지
- 기타 Origin Local Charge
- Ocean Freight는 Collect인지 Prepaid인지
특히 고객이 자신의 포워더를 지정하는 FOB Nomination Shipment에서는 처음 보는 Local Charge가 발생하는 경우도 있기 때문에 출하 전에 확인하는 것이 좋습니다.
고객이 포워더를 지정했다고 해서 한국에서 발생하는 모든 비용까지 고객이 부담한다고 생각하면 안 됩니다.
견적을 만들 때는 어떻게 계산하면 좋을까?
예를 들어 공장에서 부산항으로 컨테이너를 보내는 FOB 거래라고 가정해보겠습니다.
실제 FOB 견적을 계산할 때는 단순히 제품가격만 보는 것이 아니라 다음과 같이 생각할 수 있습니다.
제품가격
+
수출포장비
+
공장 → 부산항 국내운송비
+
수출통관 비용
+
본선 적재까지 발생하는 Origin Local Charge
=
FOB 기준 판매자가 고려해야 할 비용
그리고 부산항 이후의 Ocean Freight는 일반적으로 구매자 측에서 부담합니다. 반대로 FCA Seller’s Factory라면 국내운송 범위가 줄어들 수 있기 때문에 같은 제품이라도 FOB 가격보다 FCA 가격이 낮아지는 것이 자연스럽습니다.
FCA와 FOB를 결정할 때 저는 이 네 가지부터 확인하는 편이 좋다고 생각한다
1. 제품을 실제로 어디에서 넘기는가?
공장인지, 포워더 창고인지, CY인지, 실제 본선인지 먼저 확인합니다.
2. 국내 트럭 운송비는 누가 부담하는가?
공장에서 부산항까지 판매자가 보내는지, 구매자가 지정한 운송사가 직접 픽업하는지 확인합니다.
3. Origin Local Charge는 누가 부담하는가?
THC나 Documentation Fee 같은 비용이 어느 쪽에 청구되는지 포워더 견적서로 확인합니다.
4. 해상운임은 누구 계정으로 처리되는가?
Ocean Freight가 Buyer Collect인지 Seller Prepaid인지 확인합니다. 이 네 가지 정도만 확인해도 FCA인지 FOB인지, 그리고 견적에 어떤 비용을 넣어야 하는지가 훨씬 명확해집니다.
정리
FCA와 FOB를 가장 단순하게 비교하면 다음과 같습니다.
FCA → 약정된 장소에서 지정 운송인에게 제품을 넘기면 위험 이전
FOB → 제품이 선박에 실제로 적재될 때 위험 이전
하지만 실제 수출업무에서는 위험 이전뿐 아니라 비용도 같이 봐야 합니다. 공장에서 항구까지 국내 트럭비가 발생하고, 항구에서는 THC, Documentation Fee, 통관비 등 여러 Origin Local Charge가 발생할 수 있습니다. 그래서 단순히
“해상운송이니까 FOB”
라고 판단하기보다
“우리가 제품을 실제로 어디까지 가져다주고, 어디까지 비용을 부담하는가?”
를 먼저 확인하는 것이 좋습니다. 특히 컨테이너 수출에서는 제품이 선박에 올라가기 전에 이미 터미널이나 운송인에게 인도되는 경우가 많기 때문에 FCA가 실제 물류 흐름과 더 잘 맞는 경우도 있습니다.
그리고 견적서를 작성할 때는 FCA Korea, FOB Korea처럼 국가만 적기보다 다음처럼 정확한 장소를 표시하는 것이 좋습니다.
FCA Seller’s Factory, Incheon, Korea – Incoterms 2020
FCA Busan Container Terminal, Korea – Incoterms 2020
FOB Busan Port, Korea – Incoterms 2020
결국 Incoterms 세 글자를 외우는 것보다 화물이 실제로 움직이는 과정을 한 번 따라가 보는 것이 훨씬 이해하기 쉽습니다.
그리고 담당 포워더에게 물어보는 게 훨 빠르고 좋습니다.