CFR와 CIF는 수출업무를 하다 보면 자주 접하게 되는 조건입니다. FOB와 CIF는 수출하시는 분들은 다 알고 있죠. 다 알고 있는것처럼 공장장님이나 사장님들이 말하지만 들어보면 잘 모르는 것 처럼 느껴집니다. 무역학과를 나왔어도 입사 직후에는 저도 그렇고 대부분 이렇게 외우기 쉽습니다.
“CIF는 CFR에 보험만 추가된 조건이다.”, “보험 내고 싶지 않으면 CFR이고, 보험 내고 싶으면 CIF 이다”
틀린 말은 아닙니다. 실제로 CFR와 CIF의 가장 눈에 띄는 차이는 보험입니다. 그런데 실제 견적을 만들고 포워더에게 운임을 받아보고 B/L까지 확인하다 보면 단순히 보험 하나만 다르다고 보기에는 조금 부족합니다. 특히 많이 헷갈리는 부분이 있습니다.
판매자가 목적항까지 해상운임을 냈는데, 왜 위험은 출발항에서 이미 구매자에게 넘어가는가?
CFR와 CIF를 이해할 때는 이 부분을 먼저 잡는 것이 좋습니다.
CFR는 실제로 어떤 조건일까?
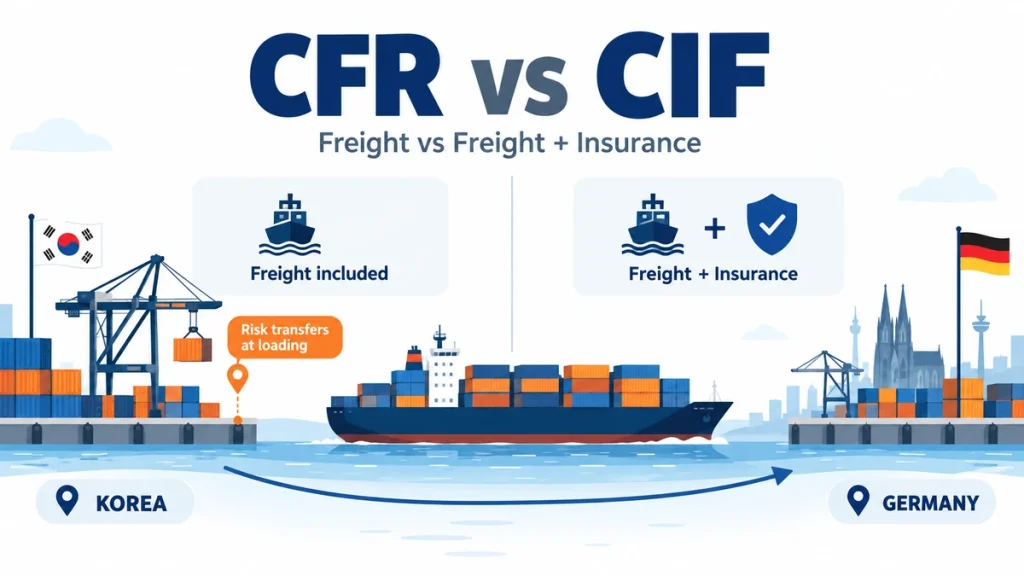
CFR(Cost and Freight)은 판매자가 목적항까지 해상운송을 준비하고 해상운임을 부담하는 조건입니다. 예를 들어 한국에서 독일로 수출하면서
CFR Hamburg Port, Germany – Incoterms 2020
라고 계약했다고 가정해보겠습니다. 판매자가 포워더나 선사와 운송을 준비하고 Hamburg까지의 Ocean Freight를 부담합니다. 여기까지만 보면 제품이 Hamburg에 도착할 때까지 판매자가 책임지는 것처럼 느껴집니다. 하지만 실제로는 그렇지 않습니다.
운임은 Hamburg까지 내지만 위험은 부산에서 넘어갈 수 있다
예를 들어 부산항에서 제품을 선적했다고 가정해보겠습니다. 판매자는 Hamburg까지 해상운임을 이미 지급합니다. 그런데 화물이 부산항에서 선박에 적재되는 순간부터 Incoterms상 위험은 구매자에게 넘어갑니다.
즉,
비용 부담은 Hamburg까지
하지만
위험 이전은 Busan에서
발생할 수 있습니다.
이게 CFR와 CIF를 처음 접할 때 가장 이해하기 어려운 부분입니다.
CIF는 무엇이 다른가?
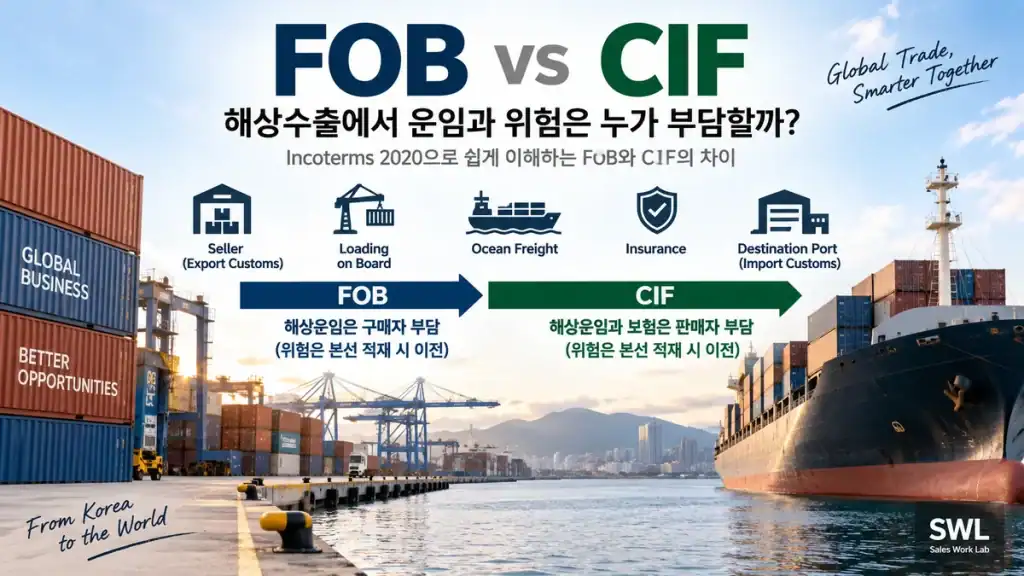
CIF(Cost, Insurance and Freight)는 기본적인 운송구조가 CFR와 거의 비슷합니다. 판매자가 목적항까지의 해상운임을 부담하고 수출통관도 판매자가 처리합니다. 그리고 위험 이전 시점 역시 CFR와 같습니다.
화물이 선적항에서 본선에 적재되는 순간 구매자에게 위험이 넘어갑니다.
다른 점은 보험입니다.
CFR → 판매자가 보험을 준비할 의무가 없음
CIF → 판매자가 계약상 필요한 적하보험을 준비
CFR와 CIF를 표로 보면 간단하다
| 구분 | CFR | CIF |
|---|---|---|
| 수출통관 | 판매자 | 판매자 |
| 목적항까지 해상운임 | 판매자 | 판매자 |
| 적하보험 | 판매자 가입 의무 없음 | 판매자가 준비 |
| 위험 이전 | 본선 적재 시 | 본선 적재 시 |
| 수입통관 | 구매자 | 구매자 |
| 관세 및 수입세금 | 구매자 | 구매자 |
실제 견적에서는 CFR 가격을 어떻게 생각하면 될까?
CFR 견적을 만들 때 단순히 제품가격에 Ocean Freight만 더하면 된다고 생각하기 쉽습니다. 실제 업무에서는 그 전에 한국에서 발생하는 비용도 같이 봐야 합니다. 예를 들어 한국 공장에서 부산항을 통해 Hamburg로 수출한다고 하면 판매자 쪽에서는 보통 다음과 같은 비용을 검토하게 됩니다.
- 제품가격
- 수출포장비
- 공장 → 부산항 국내운송비
- 수출통관비
- THC 등 Origin Local Charge
- 포워더 Handling Fee
- Documentation Fee
- Ocean Freight
즉, 실무적으로 아주 단순화하면
FOB 성격의 비용 + 목적항까지 Ocean Freight = CFR 가격
정도로 이해하면 편합니다. 다만 THC나 Documentation Fee 같은 Local Charge는 선사와 포워더의 견적 구조에 따라 청구 방식이 달라질 수 있기 때문에 실제 견적서를 확인하는 것이 중요합니다.
CIF 가격은 CFR에 보험료만 더하면 될까?
큰 구조에서는 맞습니다. CIF는 CFR의 운송 구조에 보험이 추가된 조건이기 때문입니다. 그래서 단순하게 보면
CIF = CFR + Insurance
라고 이해할 수 있습니다.
하지만 실제 견적에서는 보험료만 몇 달러 더하고 끝내기 전에 한 가지를 확인하는 것이 좋습니다.
고객이 원하는 보험 범위가 무엇인가?
보험은 그냥 가입하면 끝나는 것이 아니다
CIF에서는 판매자가 적하보험을 준비해야 하지만 고객이 특정 보험조건을 요구하는 경우가 있습니다. 예를 들어 고객의 PO나 계약서에서 별도의 보험 Coverage를 요구하거나 보험증권 제출을 요구할 수 있습니다. 그래서 CIF 요청을 받으면 포워더나 보험사에 단순히
“CIF니까 보험 들어주세요.”
라고 하기보다
보험금액, 보상범위, 보험증권 발행 여부 등을 같이 확인하는 것이 좋습니다.
CIF인데 사고가 나면 판매자가 책임지는 것 아닌가?
이 부분도 실제 업무에서 굉장히 헷갈립니다. 예를 들어 부산에서 Hamburg까지 CIF로 수출했다고 해보겠습니다.
판매자가
- Hamburg까지 해상운임도 냈고
- 보험료도 냈고
- 보험도 가입했습니다.
그러면 자연스럽게
“Hamburg 도착할 때까지 판매자가 위험을 부담하는 것 아닌가?”
라고 생각하기 쉽습니다. 하지만 CIF의 위험 이전 시점은 목적항 도착이 아닙니다.
부산에서 제품이 선박에 적재되면 위험은 구매자에게 넘어갑니다.
보험은 그 이후 운송 중 발생할 수 있는 손해를 보상하기 위해 판매자가 구매자를 위해 준비하는 구조라고 이해하는 것이 편합니다.
운임을 판매자가 냈다고 위험도 판매자가 부담하는 것은 아니다
Incoterms를 처음 볼 때 가장 많이 헷갈리는 이유가 바로 이것입니다.
우리는 평소에
“내가 돈을 냈으니까 내가 책임진다.”
라고 생각하기 쉽습니다. 하지만 CFR와 CIF에서는 그렇지 않습니다.
예를 들어
부산 → Hamburg Ocean Freight USD 1,500
를 판매자가 전부 부담한다고 해도 위험은 부산항에서 선적이 완료되는 시점에 이미 구매자에게 넘어갈 수 있습니다.
따라서 Incoterms를 볼 때는 항상 다음 두 가지를 따로 생각하는 것이 좋습니다.
① 비용을 어디까지 누가 부담하는가?
② 위험이 어느 지점에서 넘어가는가?
B/L을 보면 Freight Prepaid가 나오는 이유
CFR나 CIF 조건으로 선적하면 B/L에서 Freight Prepaid라는 표현을 보게 되는 경우가 많습니다. 판매자가 목적항까지의 주운임을 부담하기 때문입니다. FOB 조건에서는 구매자가 해상운임을 부담하는 구조가 많아 Freight Collect 형태를 접할 수 있지만 CFR와 CIF는 판매자가 운송을 계약하고 운임을 지급하는 구조입니다. 그래서 실제로는 Incoterms만 보는 것보다 B/L의 Freight Term까지 같이 확인하면 거래 구조를 이해하기 쉽습니다.
그렇다면 도착항에서 발생하는 비용도 판매자가 내야 할까?
이 부분도 실제 견적에서 많이 헷갈립니다. CFR나 CIF라고 해서 목적항에서 발생하는 모든 비용을 판매자가 부담한다는 의미는 아닙니다. 일반적으로 구매자는 목적지에서 다음과 같은 비용을 부담할 수 있습니다.
- 수입통관비
- 수입관세
- VAT 또는 기타 세금
- 목적항 이후 내륙운송비
- 일부 Destination Local Charge
다만 실제 Terminal Handling Charge나 Destination Charge가 해상운임에 포함되어 있는지 별도로 청구되는지는 선사와 운임계약에 따라 다를 수 있습니다. 그래서 CFR나 CIF 견적을 받을 때는 포워더에게
“Ocean Freight에 어떤 비용까지 포함되어 있습니까?”
라고 확인하는 것이 좋습니다.
실무에서는 포워더에게 무엇을 물어보면 좋을까?
CFR나 CIF 견적을 준비할 때 저는 다음 항목을 한 번에 확인하는 방식이 좋다고 생각합니다.
1. Ocean Freight
부산항에서 목적항까지 실제 해상운임이 얼마인지 확인합니다.
2. Origin Local Charge
THC, Documentation Fee, VGM, Seal Charge, Handling Fee 등이 별도로 발생하는지 확인합니다.
3. Freight Prepaid 조건
판매자가 지급해야 하는 전체 운임이 어느 범위까지인지 확인합니다.
4. CIF라면 보험료와 Coverage
보험료만 확인하지 말고 고객이 요구하는 보상범위가 있는지도 확인합니다.
5. Destination Charge
도착항에서 고객이 별도로 부담해야 할 Local Charge가 어느 정도 있는지도 확인해두면 고객에게 설명하기가 편합니다.
CFR와 CIF 중 어느 것을 선택하는 것이 좋을까?
둘 중 어느 조건이 더 좋다고 정하기는 어렵습니다. 고객과의 거래 구조에 따라 달라집니다. 예를 들어 판매자가 Hamburg까지 선박을 예약하고 해상운임을 부담하지만 고객이 자신의 보험을 별도로 관리한다면 CFR가 자연스러울 수 있습니다. 반대로 고객이
“운송과 보험까지 포함해서 견적해주세요.”
라고 요청한다면 CIF가 적합할 수 있습니다. 실제로 고객이 CIF를 요청하는 이유도 자신이 직접 운송보험을 준비하는 번거로움을 줄이고 싶어서인 경우가 있습니다.
CFR와 CIF에서 제가 가장 중요하다고 보는 세 가지
1. 해상운임은 판매자가 낸다
CFR와 CIF 모두 목적항까지의 주운임을 판매자가 부담합니다.
2. 위험은 목적항이 아니라 선적항에서 넘어간다
비용을 목적항까지 부담한다고 해서 위험도 목적항까지 판매자에게 남아 있는 것은 아닙니다.
3. CIF는 보험의 내용까지 확인해야 한다
CIF라고 해서 단순히 보험료 한 줄만 추가하고 끝내기보다 실제 보험조건과 고객 요구사항을 확인하는 것이 좋습니다.
정리
CFR와 CIF를 가장 단순하게 비교하면
CFR → 판매자가 목적항까지 해상운임 부담
CIF → 판매자가 목적항까지 해상운임 + 보험 부담
입니다.
하지만 실제 업무에서는 이것보다 더 중요한 부분이 있습니다.
두 조건 모두 위험은 선적항에서 본선에 적재되는 시점에 구매자에게 넘어간다는 점입니다.
그래서 CFR나 CIF를 견적할 때 단순히 Ocean Freight와 보험료만 보는 것보다
국내운송 → Origin Local Charge → Ocean Freight → 보험 → Destination Charge
순서로 실제 화물이 어떻게 움직이는지를 따라가면서 확인하는 것이 훨씬 이해하기 쉽습니다.
그리고 포워더 견적을 받을 때는 단순히
“Hamburg까지 얼마예요?”
라고 묻기보다
“CFR Hamburg 기준 Seller 부담 Origin Charge와 Ocean Freight를 구분해서 알려주세요.”
또는 CIF라면
“CIF Hamburg 기준 보험료와 Coverage까지 포함해서 알려주세요.”
라고 요청하면 실제 판매가격을 계산하기가 훨씬 편합니다.
결국 CFR와 CIF도 Incoterms 세 글자를 외우는 것보다 누가 운송을 계약하고, 누가 운임을 내고, 언제 위험이 넘어가는지를 실제 출하 흐름에 맞춰 보는 것이 가장 이해하기 쉽습니다.
“`